Een huis kopen stappenplan geeft rust in een proces waarin financiële, juridische en praktische beslissingen samenkomen. Van je eerste oriëntatie tot de sleuteloverdracht: elke fase heeft eigen aandachtspunten, documenten en deadlines. Met de juiste voorbereiding voorkom je dat je onder tijdsdruk een woning koopt die financieel of technisch niet bij je past.
Huis kopen stappenplan in één overzicht
De precieze volgorde kan per situatie verschillen. Een starter heeft bijvoorbeeld andere voorbereiding nodig dan iemand die eerst een bestaande woning moet verkopen. Toch verloopt het koopproces huis meestal volgens deze stappen:
- Breng je woonwensen en financiële mogelijkheden in kaart.
- Laat je maximale hypotheek en maandlasten berekenen.
- Zoek woningen en bezoek bezichtigingen.
- Onderzoek de woning, de omgeving en de juridische situatie.
- Bepaal je bod en leg de voorwaarden vast.
- Onderteken het voorlopige koopcontract.
- Regel de hypotheek en eventuele bouwkundige keuring.
- Laat de notaris de juridische overdracht voorbereiden.
- Controleer de woning bij de eindinspectie.
- Teken de leveringsakte en ontvang de sleutel.
Gebruik deze lijst niet als afvinklijst zonder uitleg. Vooral de volgorde van een bod, financieringsvoorbehoud, keuring en hypotheekaanvraag bepaalt hoeveel risico je loopt. De volgende stappen leggen uit wat je per fase moet doen.
Stap 1: bepaal wat je zoekt en wat je kunt betalen
Begin niet met woningen bekijken, maar met je financiële uitgangspunt. Noteer je bruto- en netto-inkomen, vaste verplichtingen, spaargeld, studieschuld, private lease en andere leningen. Ook alimentatie, een tijdelijk arbeidscontract of inkomsten als ondernemer kunnen invloed hebben op de beoordeling van je hypotheekaanvraag.
Een hypotheekadviseur of geldverstrekker kijkt niet alleen naar de gewenste koopsom. Ook rente, looptijd, inkomen, energielabel, bestaande schulden en de waarde van de woning spelen mee. De maximale hypotheek is bovendien niet automatisch een verstandig budget: een lagere maandlast kan beter passen bij kinderopvang, een onregelmatig inkomen of geplande verbouwingen.
Maak onderscheid tussen koopsom en totale aankoopkosten
Naast de koopsom krijg je te maken met kosten koper en kosten die afhankelijk zijn van je financiering. Denk aan notariskosten voor de hypotheekakte en leveringsakte, taxatiekosten, advies- en bemiddelingskosten, een eventuele bouwkundige keuring, bankgarantie en verhuiskosten.
Bij een woning van €350.000 kunnen enkele duizenden euro’s aan bijkomende kosten snel oplopen. Het exacte bedrag hangt af van de notaris, hypotheekadviseur, taxateur, gekozen diensten en je persoonlijke situatie. Vraag daarom vooraf offertes op in plaats van een vast percentage als zekerheid te gebruiken.
Houd ook rekening met terugkerende lasten. Naast hypotheek en rente betaal je bijvoorbeeld gemeentelijke belastingen, verzekeringen, onderhoud en soms erfpacht of een bijdrage aan de Vereniging van Eigenaars. Reserveer bij een oudere woning geld voor schilderwerk, cv-installatie, dak, kozijnen en onverwachte reparaties.
Controleer de regels voor overdrachtsbelasting
Of en hoeveel overdrachtsbelasting je betaalt, hangt onder meer af van je leeftijd, het soort woning, de waarde en het eigen gebruik. De vrijstelling voor starters kent voorwaarden en is niet onbeperkt beschikbaar. Controleer de actuele voorwaarden bij de Rijksoverheid en bespreek je situatie met de notaris.
Stap 2: regel je financiële voorbereiding
Een hypotheekcheck geeft je een realistisch zoekbudget. Vraag daarbij niet alleen naar het maximale leenbedrag, maar ook naar de verwachte bruto- en nettolasten bij verschillende rentevaste perioden. Een verschil van enkele tienden van een procent kan bij een lening van enkele honderdduizenden euro’s merkbaar zijn in de maandlast.
Vraag welke documenten nodig zijn. Vaak gaat het om salarisstroken, een werkgeversverklaring, jaaropgaven, bankafschriften en gegevens over schulden. Een ondernemer moet doorgaans aanvullende informatie aanleveren, zoals jaarcijfers en aangiften. Begin hiermee voordat je een bod uitbrengt; ontbrekende stukken vertragen een hypotheekaanvraag.
Heb je een bestaande woning? Laat dan berekenen hoeveel overwaarde na aflossing en verkoopkosten beschikbaar blijft. De bijleenregeling kan gevolgen hebben voor de renteaftrek wanneer je overwaarde niet volledig in je nieuwe woning investeert. Een adviseur kan dit vertalen naar jouw situatie.
Extra aandacht voor starters
Wie voor het eerst koopt, onderschat vaak de bijkomende kosten en de snelheid van het biedproces. Bereid je daarom voor met het artikel Huis kopen als starter: zo bereid je je voor. Daarin komen onder meer eigen geld, hypotheekruimte en belangrijke documenten aan bod.
Een familiehypotheek, schenking of lening van ouders kan de financiering beïnvloeden. Leg zulke afspraken schriftelijk vast en laat controleren hoe ze door de geldverstrekker worden meegenomen. Een mondelinge afspraak over terugbetaling of rente voorkomt geen discussie wanneer de omstandigheden veranderen.
Stap 3: zoek gericht naar een woning
Maak twee lijsten: eisen en wensen. Een maximale reistijd, minimaal aantal slaapkamers of geschikte werkplek kan een harde eis zijn. Een nieuwe keuken, ligbad of zonnige tuin is meestal een wens. Door dat onderscheid vooraf te maken, beoordeel je woningen rationeler.
Onderzoek niet alleen de woningadvertentie. Bekijk de bestemming van het perceel, geplande bouwprojecten, verkeerssituatie, parkeermogelijkheden, overstromingsrisico en voorzieningen. Loop op verschillende momenten door de buurt. Geluid dat je op een zondagochtend niet hoort, kan op een werkdag of tijdens een evenement wel bepalend zijn.
Vraag bij een appartement naar de Vereniging van Eigenaars. Bekijk de splitsingsakte, het huishoudelijk reglement, de begroting, de notulen van vergaderingen en het meerjarenonderhoudsplan. Een lage maandelijkse bijdrage is niet altijd gunstig als er nauwelijks wordt gereserveerd voor onderhoud.
Bezichtig de woning kritisch
Let tijdens een bezichtiging op vochtplekken, schimmelgeur, scheuren, klemmende ramen, houtrot en sporen van lekkage. Controleer of de zichtbare staat overeenkomt met de omschrijving. Kijk ook naar de meterkast, ventilatie, isolatie, cv-installatie en leeftijd van het dak.
Neem een meetlint, zaklamp en telefoon mee. Noteer welke zaken achterblijven en welke niet tot de koop behoren. Een losstaande koelkast, laadpaal, zonwering of kast kan onderdeel zijn van de onderhandelingen, maar leg de afspraak schriftelijk vast.
Stap 4: onderzoek de woning vóór je een bod uitbrengt
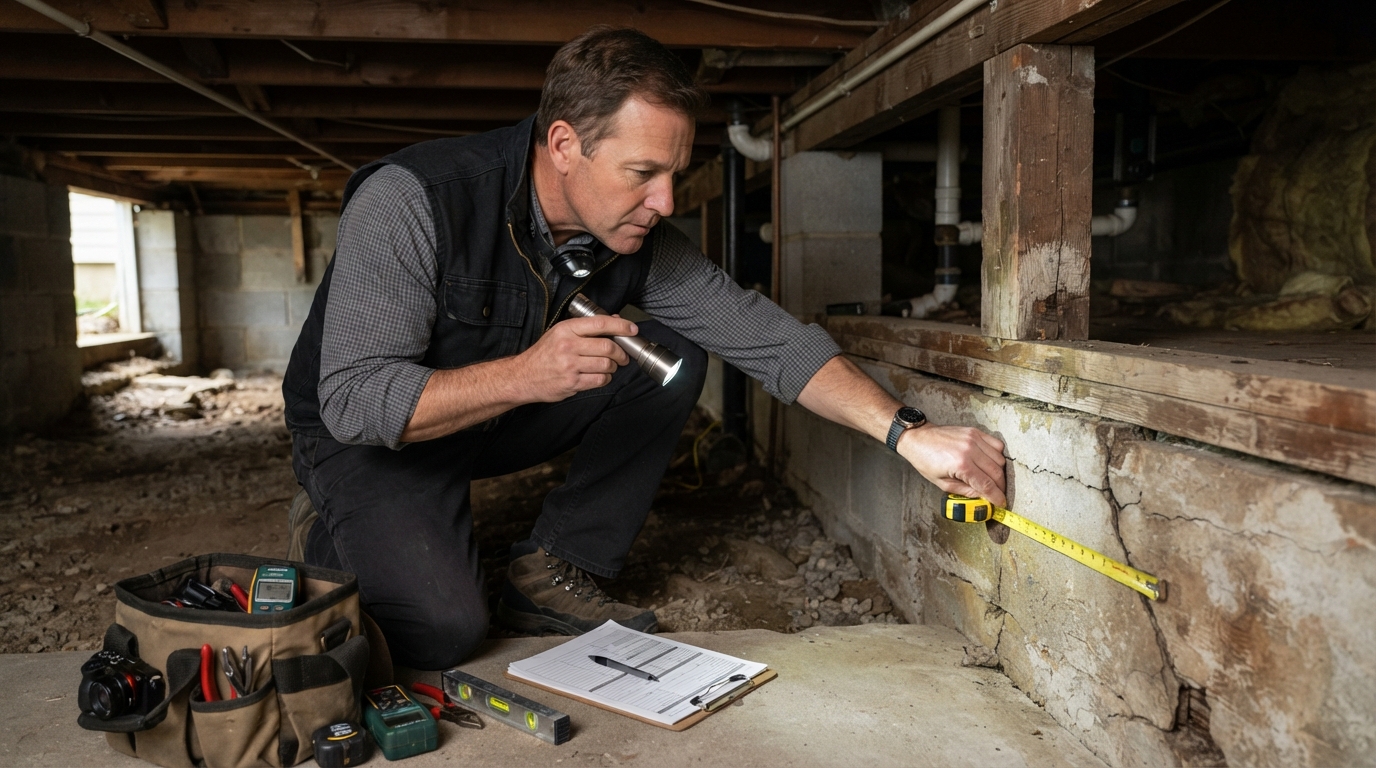
Een bezichtiging duurt vaak te kort om bouwkundige gebreken betrouwbaar vast te stellen. Bij twijfel is een onafhankelijke inspectie verstandig. Lees meer over de mogelijkheden in Bouwkundige keuring bij een huis kopen.
Een bouwkundige keuring brengt zichtbare gebreken en te verwachten onderhoudskosten in kaart. De inspecteur kan bijvoorbeeld aangeven dat schilderwerk nodig is, dat de dakbedekking het einde van de levensduur nadert of dat funderingsonderzoek nodig is. Een keuring is geen garantie dat alle verborgen gebreken worden gevonden.
Bij een oudere woning, verbouwing, zichtbare scheuren of signalen van vocht is extra onderzoek vaak verstandiger dan blind bieden. Laat grote posten vertalen naar bedragen en termijnen. Een rapport met “direct noodzakelijk” vraagt een andere onderhandeling dan een aanbeveling voor onderhoud over zeven jaar.
Controleer juridische en praktische informatie
Vraag naar erfdienstbaarheden, erfpacht, recht van overpad, bodemverontreiniging en eventuele aanschrijvingen van de gemeente. Bij een appartement controleer je daarnaast de regels van de VvE en lopende geschillen. De notaris onderzoekt juridische aspecten, maar je moet zelf ook alle beschikbare informatie zorgvuldig lezen.
Controleer of uitbouwen, dakkapellen of andere verbouwingen volgens vergunning en bouwregels zijn uitgevoerd. Een bestaande situatie betekent niet automatisch dat een toekomstige verbouwing is toegestaan. Vraag bij de gemeente na welke bestemming en regels voor het perceel gelden als je concrete plannen hebt.
Stap 5: bepaal je bod en onderhandel verstandig
Een bod bestaat uit meer dan een bedrag. Vermeld ook de gewenste opleverdatum, eventuele roerende zaken en de voorwaarden waaronder je wilt kopen. Denk na over de vraagprijs, vergelijkbare verkopen, de staat van onderhoud en je financiële bovengrens.
Stel jezelf vooraf een harde limiet. Een woning kopen boven je comfortabele budget kan jarenlang gevolgen hebben, zeker wanneer rente, onderhoud of gezinsuitgaven stijgen. Laat je niet uitsluitend leiden door concurrentie met andere bieders.
Neem ontbindende voorwaarden serieus
Een financieringsvoorbehoud beschermt je wanneer je de hypotheek niet rond krijgt binnen de afgesproken termijn. De formulering is belangrijk: let op de termijn, het maximale hypotheekbedrag en de manier waarop je moet aantonen dat de financiering niet lukt.
Een voorbehoud bouwkundige keuring kan bescherming bieden wanneer de kosten van direct noodzakelijk herstel boven een afgesproken grens uitkomen. Andere voorwaarden kunnen betrekking hebben op verkoop van je huidige woning of het verkrijgen van een vergunning.
Lees voor je bod meer over Huis kopen met ontbindende voorwaarden. Zonder passende ontbindende voorwaarden kan het beëindigen van de koop financieel zeer zwaar uitpakken. In een koopcontract staat vaak een waarborgsom of boeteclausule; laat de gevolgen concreet uitleggen.
Wanneer is een aankoopmakelaar nuttig?
Een aankoopmakelaar kan woningen helpen vinden, meegaan naar bezichtigingen, marktinformatie verzamelen en namens jou onderhandelen. Dat kan vooral waardevol zijn wanneer je weinig ervaring hebt, weinig tijd hebt of een complexe woning koopt.
Vergelijk de dienstverlening en het tarief. Sommige makelaars werken met een vast bedrag, anderen met een percentage van de koopsom of een combinatie van een starttarief en succesfee. Vraag wat wel en niet is inbegrepen, bijvoorbeeld biedadvies, bouwkundige beoordeling en controle van documenten.
Lees meer over de afweging in Huis kopen met aankoopmakelaar: voordelen en kosten. Een makelaar vervangt geen financieel adviseur, bouwkundige inspecteur of notaris. Je blijft zelf verantwoordelijk voor keuzes die je ondertekent.
Stap 6: controleer het voorlopige koopcontract
Is je bod geaccepteerd, dan stelt de verkoper of diens makelaar meestal een koopovereenkomst op. De term “voorlopig” betekent niet dat het contract vrijblijvend is. Na de wettelijke bedenktijd zit je in beginsel aan de overeenkomst vast, tenzij een afgesproken ontbindende voorwaarde van toepassing is.
Controleer minstens de volgende punten:
- De namen van koper en verkoper en de juiste omschrijving van het perceel.
- De koopsom, roerende zaken en inbegrepen voorzieningen.
- De datum van juridische levering en feitelijke oplevering.
- Het bedrag en de deadline van de waarborgsom of bankgarantie.
- De financieringsvoorwaarden en uiterste ontbinddatum.
- Eventuele voorwaarden voor een bouwkundige keuring.
- De lijst van zaken die achterblijven of meegaan.
- Informatie over lasten, beperkingen, bodem en bekende gebreken.
De koper heeft bij een woningkoop door een particulier doorgaans drie dagen wettelijke bedenktijd nadat hij het door beide partijen ondertekende contract heeft ontvangen. Weekenden en erkende feestdagen kunnen invloed hebben op de berekening; de overeenkomst en de actuele wettelijke regels zijn leidend.
Lees vóór ondertekening Voorlopig koopcontract: dit moet je weten. Laat onduidelijke bepalingen schriftelijk verduidelijken. Een aanpassing per e-mail kan onderdeel worden van de afspraken, maar zorg dat belangrijke wijzigingen in het contract of een ondertekend addendum terechtkomen.
Stap 7: regel de hypotheek na akkoord
Na het getekende koopcontract dient je adviseur of jijzelf de hypotheekaanvraag in. De geldverstrekker beoordeelt je inkomen, verplichtingen, documenten en de waarde van de woning. Hiervoor is meestal een taxatierapport nodig.
De taxatiewaarde bepaalt hoeveel je maximaal op basis van de woningwaarde kunt financieren. Bied je €365.000 maar taxeert de woning op €350.000, dan moet het verschil van €15.000 in beginsel uit eigen middelen komen, naast de overige aankoopkosten. Een hoge bieding is dus niet automatisch volledig financierbaar.
Plan ruimte in voor vragen van de geldverstrekker. Een werkgeversverklaring met een fout, een niet-verwerkte studieschuld of een onduidelijk bankafschrift kan tot vertraging leiden. Bewaar alle documenten en controleer of namen, adressen en data overal overeenkomen.
Let op de termijn van het financieringsvoorbehoud
De hypotheekaanvraag kan nog lopen wanneer de termijn uit het koopcontract afloopt. Wacht daarom niet tot de laatste dag. Als verlenging nodig is, vraag die schriftelijk aan en leg vast of de verkoper akkoord gaat.
Kun je niet tijdig financieren, handel dan volgens de procedure in het contract. Alleen zeggen dat de hypotheek niet lukt is meestal onvoldoende. Het contract kan eisen stellen aan afwijzingen van geldverstrekkers of andere bewijsstukken.
Stap 8: plan de notariële overdracht
De notaris controleert onder meer de eigendomssituatie, eventuele hypotheken en beslagen en de betaling van de koopsom. Daarna stelt de notaris de leveringsakte en, wanneer je financiert, de hypotheekakte op. De notaris verzorgt ook de inschrijving van de akten in de openbare registers.
De notaris is onafhankelijk en behartigt niet uitsluitend jouw belangen of die van de verkoper. Je krijgt de conceptakten meestal vooraf. Lees namen, bedragen, perceelgegevens, erfdienstbaarheden en bijzondere bepalingen zorgvuldig door en stel vragen vóór de afspraak bij de notaris.
Meer over deze rol lees je in Notaris bij een huis kopen: wat regelt de notaris?. Kies een notariskantoor niet alleen op prijs. Controleer welke werkzaamheden in het tarief zitten en of extra kosten gelden voor bijvoorbeeld volmachten, legalisatie of complexe eigendomssituaties.
Bereid de betaling voor
De notaris ontvangt de nota van afrekening vóór de overdracht. Daarop staan de koopsom, belastingen, notariskosten, hypotheekgelden, verrekeningen en eventuele waarborgsom. Controleer of de eigen bijdrage en de hypotheekuitbetaling op tijd beschikbaar zijn.
Een verschil in leveringsdatum, servicekosten, erfpachtcanon of vooruitbetaalde belastingen kan tot verrekeningen leiden. Vraag uitleg wanneer een post niet herkenbaar is. Gebruik voor betaalinstructies uitsluitend gecontroleerde contactgegevens van het notariskantoor om fraude te voorkomen.
Stap 9: doe de eindinspectie en ontvang de sleutel
Vlak vóór de overdracht inspecteer je de woning meestal samen met de verkoper of makelaar. Controleer of de woning leeg en in de afgesproken staat is, of afgesproken zaken aanwezig zijn en of geen nieuwe schade is ontstaan.
Test waar mogelijk kranen, verwarming, verlichting en apparatuur die achterblijft. Noteer meterstanden en maak foto’s van de staat van de woning. Ontbreekt iets of is schade ontstaan, meld dat direct vóór je de leveringsakte tekent.
Een probleem betekent niet automatisch dat de overdracht wordt uitgesteld. De notaris of makelaar kan een praktische oplossing vastleggen, bijvoorbeeld herstel, een bedrag in depot of een verrekening. Leg mondelinge toezeggingen altijd schriftelijk vast.
Na ondertekening van de leveringsakte en inschrijving is de woning juridisch aan jou geleverd. Met de sleutels begint de praktische fase: verzekeringen activeren, nutsvoorzieningen regelen, adreswijzigingen doorgeven en eventuele verbouwing plannen.
Huis kopen checklist voor het hele koopproces
Gebruik deze korte huis kopen checklist naast de uitgebreide documenten van je adviseur en notaris:
- Financieel budget, eigen middelen en maandlast zijn berekend.
- Schulden, studieschuld en inkomsten zijn volledig gemeld.
- Woonwensen en harde eisen zijn vastgelegd.
- De buurt, bestemming en bereikbaarheid zijn onderzocht.
- Gebreken, onderhoud en verbouwingen zijn beoordeeld.
- VvE-documenten zijn gelezen wanneer het om een appartement gaat.
- Het bod bevat een passende opleverdatum en voorwaarden.
- Het koopcontract is gecontroleerd vóór ondertekening.
- De hypotheekaanvraag is ruim vóór de deadline gestart.
- De eindinspectie en betaling zijn ingepland.
Veelgemaakte fouten bij een woning kopen
De eerste fout is rekenen met alleen de maandelijkse hypotheek. Onderhoud, verzekeringen, belastingen en energie bepalen mede of de woning betaalbaar blijft. Maak daarom een begroting waarin ook een financiële buffer voor reparaties staat.
De tweede fout is een bod uitbrengen zonder de voorwaarden te begrijpen. Een hoger bod zonder financieringsvoorbehoud kan aantrekkelijk lijken voor de verkoper, maar vergroot jouw risico. Vraag bij twijfel vóór het bod advies aan een hypotheekadviseur, makelaar of jurist.
De derde fout is te weinig tijd nemen voor documenten. Een VvE-notulenboek, bouwkundig rapport of koopcontract bevat soms informatie die niet in de advertentie staat. Plan een vast moment om stukken te lezen en noteer alle vragen.
De vierde fout is ervan uitgaan dat mondelinge toezeggingen blijven gelden. Spreek je af dat de verkoper een gebrek herstelt of een apparaat achterlaat, laat dat opnemen in de overeenkomst of een ondertekend document.
Huis kopen: hoe werkt het als de situatie afwijkt?
Niet elke koop past precies in het standaardmodel. Bij nieuwbouw koop je vaak een woning vrij op naam en krijg je te maken met een koop-/aanneemovereenkomst, bouwtermijnen, meerwerk en een bouwdepot. Bij erfpacht, monumenten, een voormalige huurwoning of een woning met verhuurde kamers gelden aanvullende aandachtspunten.
Koop je samen, bespreek dan vooraf de eigendomsverhouding, eigen inbreng, maandelijkse lasten en gevolgen van uit elkaar gaan of overlijden. Een samenlevingscontract of testament kan naast de hypotheek en eigendomsakte relevant zijn. Laat de afspraken afstemmen op jullie persoonlijke situatie.
Ook bij een woning in het buitenland, aankoop via een onderneming of een constructie met familie is specialistisch advies nodig. Een algemeen stappenplan helpt bij de volgorde, maar vervangt geen beoordeling van juridische en fiscale details.
Veelgestelde vragen
Hoe lang duurt een huis kopen?
Vanaf de geaccepteerde bieding tot de sleuteloverdracht duurt het vaak enkele weken tot enkele maanden. De termijn hangt af van de afgesproken leveringsdatum, de snelheid van de hypotheekaanvraag, de beschikbaarheid van de notaris en eventuele ontbindende voorwaarden. Bij nieuwbouw kan de periode aanzienlijk langer zijn.
Wanneer moet ik een hypotheek regelen?
Begin met oriënteren voordat je een bod doet en start de volledige aanvraag direct na akkoord op het bod. Zo houd je ruimte voor taxatie, aanvullende documenten en beoordeling door de geldverstrekker. Controleer altijd de uiterste datum in je financieringsvoorbehoud.
Is een bouwkundige keuring verplicht?
Een bouwkundige keuring is meestal niet wettelijk verplicht, maar kan financieel verstandig zijn bij een oudere of zichtbaar gebrekkige woning. De keuring helpt onderhoud en risico’s in kaart te brengen. Of je de uitkomst als ontbindende voorwaarde kunt gebruiken, moet expliciet in het koopcontract staan.
Kan ik na een geaccepteerd bod nog van de koop af?
Dat hangt af van de fase en de afspraken. Na ontvangst van het door beide partijen ondertekende koopcontract geldt voor een particuliere koper doorgaans een wettelijke bedenktijd van drie dagen. Daarna kun je meestal alleen ontbinden op basis van een geldige contractuele voorwaarde; anders kan een boete verschuldigd zijn.
Wat doet de notaris bij de aankoop van een huis?
De notaris controleert de juridische overdracht, stelt de leveringsakte en eventuele hypotheekakte op, verwerkt de financiële afrekening en laat de akten inschrijven. De notaris bespreekt ook bijzondere bepalingen en zorgt dat de overdracht juridisch correct wordt afgerond.