Een notaris huis kopen is onmisbaar voor een juridisch geldige overdracht van de woning. De notaris controleert de afspraken, stelt officiële akten op en zorgt dat jij als koper daadwerkelijk eigenaar wordt. Ook wanneer je een hypotheek afsluit, heeft de notaris een belangrijke rol. Wie vooraf weet welke stappen en kosten erbij horen, voorkomt verrassingen rond de overdrachtsdatum.
Wat doet de notaris bij een huis kopen?
Bij een woningkoop begeleidt de notaris vooral de juridische en financiële afwikkeling. De makelaar helpt meestal bij de onderhandelingen en de hypotheekadviseur bij de financiering. De notaris is onafhankelijk en behartigt niet alleen jouw belangen, maar controleert de volledige transactie voor alle betrokken partijen.
De belangrijkste werkzaamheden zijn:
- Controleren van de koopovereenkomst en eigendomsgegevens.
- Onderzoeken of er hypotheken, beslagen of andere beperkingen op de woning rusten.
- Opstellen van de akte van levering.
- Opstellen van de hypotheekakte als je een hypotheek afsluit.
- Controleren en afrekenen van bedragen via de derdengeldenrekening.
- Inschrijven van de akten bij het Kadaster.
- Begeleiden van de ondertekening en officiële overdracht.
De notaris controleert bijvoorbeeld of de verkoper bevoegd is om de woning te verkopen. Ook wordt nagegaan of de woning daadwerkelijk vrij van hypotheken en beslagen kan worden geleverd. De gemaakte afspraken komen samen in de leveringsakte.
Op de website van de Koninklijke Notariële Beroepsorganisatie staat meer informatie over de rol van de notaris bij het kopen van een woning.
De leveringsakte en akte van levering
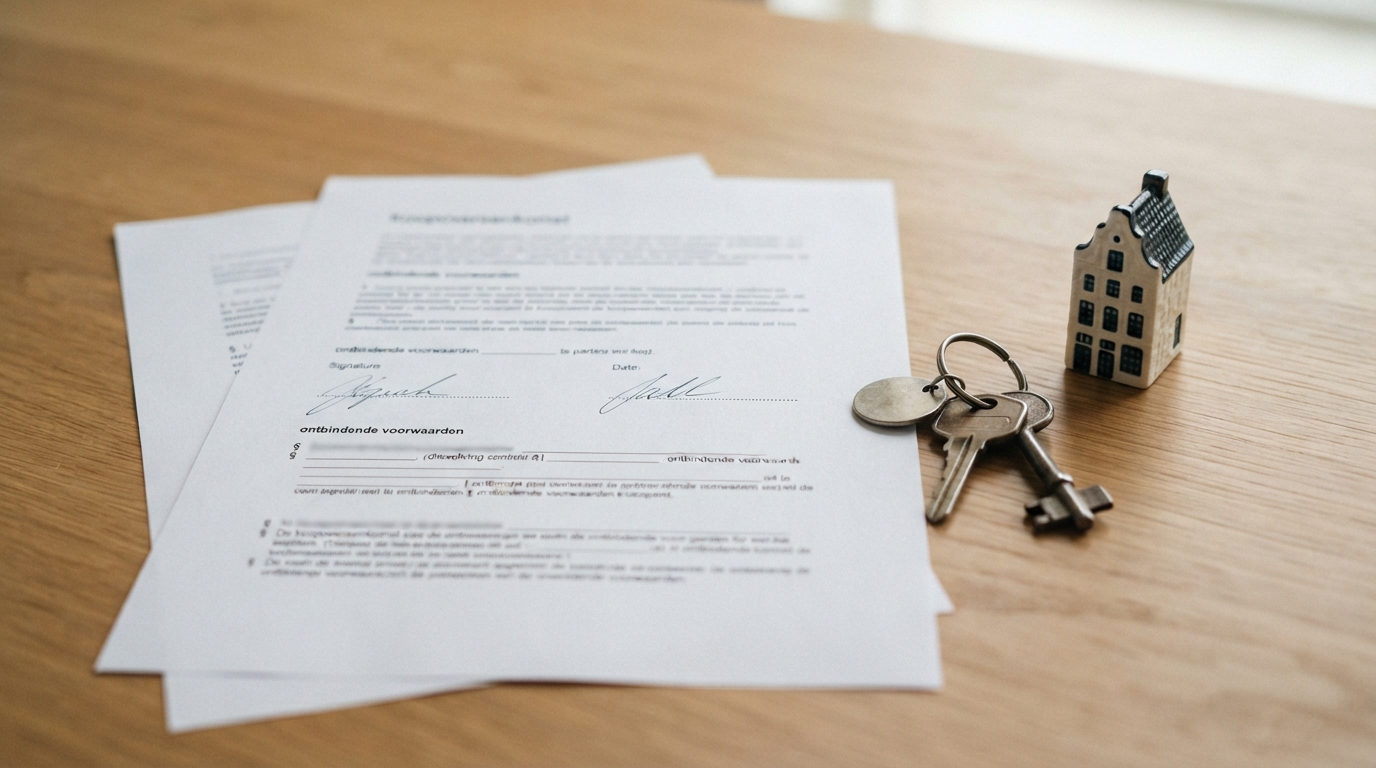
De termen leveringsakte en akte van levering betekenen in de praktijk hetzelfde. Het gaat om de officiële akte waarmee de eigendom van de woning van de verkoper naar de koper overgaat. Zonder deze akte ben je juridisch nog geen eigenaar, ook al heb je de koopovereenkomst ondertekend en de koopsom betaald.
In de akte van levering staan onder meer:
- De gegevens van de koper en verkoper.
- De exacte omschrijving van het perceel en de woning.
- De koopsom en eventuele bijzondere afspraken.
- Erfdienstbaarheden, zoals een recht van overpad.
- Eventuele kwalitatieve verplichtingen en kettingbedingen.
- De datum waarop de eigendom overgaat.
De notaris leest de akte meestal met beide partijen door tijdens de afspraak op het notariskantoor. Daarna ondertekenen de koper, verkoper en notaris de akte. Vervolgens schrijft de notaris deze in bij het Kadaster. Vanaf dat moment staat de woning officieel op jouw naam.
Een voorbeeld van een bijzondere bepaling is een erfdienstbaarheid waarbij de buren over een deel van jouw grond mogen lopen. Zo’n afspraak kan gevolgen hebben voor het gebruik en de waarde van de woning. Daarom moet je de leveringsakte niet zien als een formaliteit: de inhoud kan ook na de overdracht belangrijk blijven.
Wat staat er in de hypotheekakte?
Sluit je een hypotheek af, dan stelt de notaris ook een hypotheekakte op. Met deze akte krijgt de geldverstrekker het recht om de woning te verkopen wanneer je structureel niet aan je betalingsverplichtingen voldoet. Dit recht heet het hypotheekrecht.
De hypotheekakte bevat onder andere:
- Het bedrag van de hypotheek.
- De woning die als onderpand dient.
- De rente en looptijd volgens de hypotheekofferte.
- De verplichtingen van jou als hypotheekgever.
- De voorwaarden waaronder de bank het onderpand mag uitwinnen.
De hypotheekakte is niet hetzelfde als de hypotheekofferte. De offerte is het voorstel van de geldverstrekker met financiële voorwaarden. De hypotheekakte is het officiële juridische document dat bij de notaris wordt ondertekend en in het Kadaster wordt ingeschreven.
Koop je de woning zonder hypotheek, bijvoorbeeld met eigen geld, dan is een hypotheekakte niet nodig. De leveringsakte blijft wel verplicht.
Wanneer schakel je de notaris in?
Na het tekenen van de koopovereenkomst neemt de gekozen notaris contact op met jou, de verkoper en de geldverstrekker. Het notariskantoor verzamelt de benodigde documenten en bereidt de akten voor. De definitieve overdracht vindt vaak enkele weken of maanden na het tekenen van het koopcontract plaats. De exacte termijn staat in de koopovereenkomst.
Voor de afspraak ontvang je meestal een concept van de leveringsakte en, als dat van toepassing is, de hypotheekakte. Lees deze documenten vooraf. Controleer bijvoorbeeld je naam, geboortedatum, adresgegevens, koopsom en afspraken over roerende zaken. Zie je een fout of begrijp je een bepaling niet, meld dat vóór de ondertekening aan het notariskantoor.
Een goede voorbereiding bestaat uit drie stappen:
- Lever identiteitsgegevens en andere gevraagde documenten op tijd aan.
- Controleer de conceptakten en stel concrete vragen.
- Zorg dat het benodigde bedrag op tijd op de rekening van de notaris staat.
De notaris ontvangt de koopsom, belastingen en kosten meestal op een derdengeldenrekening. Vanuit die rekening worden de verkoper, hypotheekverstrekker en andere partijen betaald. Zo verloopt de financiële afwikkeling gecontroleerd en traceerbaar.
Wil je het volledige proces vanaf de eerste oriëntatie tot de sleuteloverdracht bekijken? Lees dan ook Huis kopen stappenplan: van oriëntatie tot overdracht.
Notariskosten bij een huis kopen
De notariskosten bij een huis kopen bestaan meestal uit meerdere onderdelen. Denk aan het opstellen en passeren van de leveringsakte, de hypotheekakte, onderzoekskosten, inschrijving bij het Kadaster en btw over de notariële werkzaamheden.
Voor een standaard aankoop met hypotheek kun je als globale indicatie rekenen op ongeveer €1.000 tot €2.500 voor de notaris. Dit bedrag is geen vaste wettelijke prijs. Het hangt af van het kantoor, de regio, het aantal akten en de complexiteit van de situatie. Een aankoop zonder hypotheek is vaak goedkoper, omdat de hypotheekakte en bijbehorende werkzaamheden vervallen.
De uiteindelijke nota kan hoger uitvallen bij bijvoorbeeld:
- Een appartement met ingewikkelde splitsingsstukken.
- Een woning met meerdere kopers of verkopers.
- Een schenking, familielening of aanvullende overeenkomst.
- Een bestaande hypotheek die versneld moet worden afgelost.
- Bijzondere erfdienstbaarheden of juridische onderzoeken.
Let op het verschil tussen notariskosten en andere kosten bij de aankoop. Overdrachtsbelasting, hypotheekadvies, taxatie, bouwkundige keuring en makelaarskosten zijn meestal afzonderlijke posten. Vraag daarom om een gespecificeerde offerte. Vergelijk niet alleen het totaalbedrag, maar ook welke werkzaamheden inbegrepen zijn.
Wie kiest de notaris bij een woning kopen?
Bij een bestaande woning ligt het meestal voor de hand dat de koper de notaris kiest. De koper betaalt doorgaans de kosten voor de leveringsakte en de hypotheekakte. In de koopovereenkomst kunnen echter afwijkende afspraken staan. Controleer daarom altijd wat precies is afgesproken.
Bij nieuwbouw bepaalt de projectontwikkelaar soms de notaris voor de grondoverdracht. Dat betekent niet automatisch dat je voor alle notariële zaken aan hetzelfde kantoor vastzit. Vraag na welke akten onder de projectafspraken vallen en welke kosten voor jouw rekening komen.
Notaris kiezen bij een woning kopen
Bij een notaris kiezen voor een woning kopen zijn drie punten doorslaggevend: ervaring, duidelijke communicatie en een transparante prijs. Vraag bij meerdere kantoren een offerte op basis van jouw situatie. Vermeld daarbij of je een hypotheek afsluit, met hoeveel kopers je koopt en of er bijzondere afspraken zijn.
Let bij het vergelijken op de volgende vragen:
- Is de offerte inclusief btw en Kadasterkosten?
- Zijn zowel de leveringsakte als de hypotheekakte opgenomen?
- Wat kost een extra bespreking of wijziging van de akte?
- Wie is jouw vaste contactpersoon?
- Wanneer ontvang je de conceptakten?
- Kan de notaris uitleg geven in begrijpelijke taal?
De goedkoopste offerte is niet altijd de beste keuze. Een verschil van enkele honderden euro’s weegt mogelijk niet op tegen onduidelijke communicatie of beperkte bereikbaarheid wanneer er tijdsdruk ontstaat. Bij een standaardtransactie kan een efficiënt kantoor prima voldoen. Bij meerdere eigenaren, familievermogen of bijzondere eigendomsrechten is specialistische begeleiding waardevoller.
Wat gebeurt er op de dag van overdracht?
Voor de ondertekening vindt meestal een laatste inspectie van de woning plaats. Je controleert of de woning in de afgesproken staat verkeert en of de overeengekomen zaken aanwezig zijn. Daarna ga je naar het notariskantoor.
De notaris bespreekt de leveringsakte en hypotheekakte, beantwoordt vragen en laat de documenten ondertekenen. Nadat alle betalingen en controles zijn afgerond, schrijft de notaris de akten in bij het Kadaster. Je ontvangt daarna afschriften van de ondertekende documenten en krijgt de sleutels, meestal via de verkoper of makelaar.
Ontstaat er vlak voor de overdracht een probleem, zoals een ontbrekende betaling of een verschil tijdens de inspectie, dan kan de notaris de overdracht uitstellen. De koopovereenkomst bepaalt welke gevolgen dat heeft. Neem bij twijfel direct contact op met je notaris en makelaar.
Veelgestelde vragen
Is een notaris verplicht bij het kopen van een huis?
Ja. In Nederland moet de eigendomsoverdracht van een woning via een notariële akte plaatsvinden. De notaris maakt de akte van levering op en zorgt voor inschrijving bij het Kadaster. Zonder die stap word je geen juridisch eigenaar.
Wie betaalt de notariskosten bij een huis kopen?
Meestal betaalt de koper de kosten voor de leveringsakte en de hypotheekakte. De koopovereenkomst kan andere afspraken bevatten. Controleer ook welke kosten buiten de notarisnota vallen, zoals overdrachtsbelasting, hypotheekadvies en de taxatie.
Wat is het verschil tussen een leveringsakte en een hypotheekakte?
De leveringsakte draagt de eigendom van de woning over van verkoper naar koper. De hypotheekakte vestigt het hypotheekrecht van de geldverstrekker op de woning. Bij een aankoop zonder hypotheek heb je wel een leveringsakte nodig, maar geen hypotheekakte.
Kun je zelf een notaris kiezen bij het kopen van een woning?
Bij een bestaande woning kiest de koper meestal zelf de notaris, tenzij in de koopovereenkomst iets anders staat. Vraag offertes op bij meerdere kantoren en vergelijk de inhoud van de dienstverlening, niet alleen het totaalbedrag.