Een huis kopen als starter begint niet bij het bezichtigen van een woning, maar bij een realistisch financieel plan. Wie vooraf weet wat hij kan lenen, welke kosten erbij komen en welke voorwaarden gelden, maakt betere keuzes en voorkomt teleurstellingen. Met de juiste voorbereiding vergroot je jouw kansen als starter op de woningmarkt.
Wat betekent starter zijn op de woningmarkt?
Een starter is meestal iemand die voor het eerst een eigen woning koopt. Je hebt dan geen overwaarde uit een vorige woning en vaak beperkte ervaring met hypotheken, biedingen en de juridische afhandeling. Ook als je al eerder een woning hebt bezeten, kun je in sommige situaties opnieuw als starter worden gezien voor een regeling. De precieze definitie verschilt per geldverstrekker en regeling.
Bij een eerste huis kopen krijg je te maken met drie financiële onderdelen:
- De maximale hypotheek: het bedrag dat je op basis van inkomen, rente, schulden en financiële verplichtingen kunt lenen.
- Eigen geld: geld voor kosten die je niet volledig kunt meefinancieren, zoals advies, notaris en eventuele overbieding.
- De maandlasten: niet alleen de hypotheek, maar ook verzekeringen, belastingen, onderhoud en energie.
Een hoge maximale hypotheek betekent dus niet automatisch dat een woning ook comfortabel betaalbaar is. Maak naast een leencapaciteitsberekening altijd een eigen maandbegroting.
Huis kopen als starter: begin met je financiële voorbereiding
De eerste stap is inzicht krijgen in je inkomen en vaste verplichtingen. Een hypotheekadviseur kijkt onder meer naar je bruto-inkomen, arbeidsovereenkomst, eventuele partnerinkomen, studieschuld, persoonlijke leningen en alimentatieverplichtingen. Ook een tijdelijk contract of inkomen als ondernemer kan invloed hebben op de beoordeling.
Verzamel daarom vooraf:
- Je recente loonstroken en jaaropgave.
- Een werkgeversverklaring of inkomensgegevens uit je onderneming.
- Een overzicht van studieschuld, leningen, creditcards en leasecontracten.
- Bankafschriften en bewijs van spaargeld of schenkingen.
- Informatie over eventuele partneralimentatie of andere vaste lasten.
Een studieschuld staat niet altijd als lening geregistreerd bij het Bureau Krediet Registratie, maar moet wel bij de hypotheekaanvraag worden opgegeven. Verzwijgen kan leiden tot problemen bij de beoordeling en bij een eventuele Nationale Hypotheek Garantie.
Bereken niet alleen wat je kunt lenen
Stel ook vast welk bedrag je prettig vindt om iedere maand te betalen. Neem bijvoorbeeld een huishouden met een gezamenlijk bruto-inkomen van €70.000 en €25.000 spaargeld. De maximale hypotheek kan op papier passend lijken, terwijl een lagere hypotheek verstandiger is als er binnenkort een kind komt, een inkomen tijdelijk daalt of een auto vervangen moet worden.
Maak daarom drie scenario’s:
- Een comfortabele situatie: de maandlast past ruim binnen je begroting.
- Een normale situatie: je houdt voldoende ruimte over voor sparen en vrije tijd.
- Een tegenvaller: je kunt de lasten blijven dragen bij tijdelijk minder inkomen of hogere uitgaven.
Welke kosten komen kijken bij je eerste huis kopen?
De koopsom is slechts één onderdeel van de totale aankoop. Bij een bestaande woning krijg je meestal te maken met kosten koper. Denk aan notariskosten voor de hypotheekakte en leveringsakte, hypotheekadvies, taxatie, bouwkundige keuring en eventueel aankoopbegeleiding.
Reken daarnaast op praktische kosten na de overdracht. Voorbeelden zijn schilderwerk, vloerbekleding, verlichting, raambekleding en kleine reparaties. Bij een appartement betaal je doorgaans een maandelijkse bijdrage aan de Vereniging van Eigenaars. Bij een oudere woning kan een reservering voor onderhoud snel oplopen tot enkele honderden euro’s per maand.
De volgende vuistregel helpt bij je planning:
- Houd een afzonderlijk bedrag aan voor de aankoopkosten.
- Reserveer daarnaast geld voor inrichting en directe reparaties.
- Bewaar een noodbuffer die niet volledig opgaat aan de aankoop.
Wie al zijn spaargeld in de woning stopt, kan na de overdracht financieel klem komen te zitten. Een buffer voor minimaal enkele maanden vaste lasten is geen wettelijke eis, maar wel een verstandige veiligheidsmarge.
Startersvrijstelling overdrachtsbelasting: wanneer geldt die?
De startersvrijstelling overdrachtsbelasting kan ervoor zorgen dat je bij de aankoop van een woning geen overdrachtsbelasting betaalt. Daarvoor gelden voorwaarden. Je moet onder meer meerderjarig zijn, zelf langdurig in de woning gaan wonen en binnen de geldende leeftijdsgrens vallen. Ook mag je de vrijstelling niet eerder hebben gebruikt. Daarnaast geldt een maximale woningwaarde die per belastingjaar kan wijzigen.
De voorwaarden hangen af van het jaar waarin de eigendomsoverdracht plaatsvindt. Controleer daarom de actuele eisen en woningwaardelimiet op de website van de Belastingdienst. Een woning die tijdens het tekenen van het koopcontract onder de grens valt, kan bij de overdracht toch anders worden beoordeeld als de regels of waardegrens veranderen.
Koop je samen met een partner, dan kan de vrijstelling per persoon verschillen. Een partner die niet aan de voorwaarden voldoet, kan over zijn of haar aandeel wel overdrachtsbelasting verschuldigd zijn. Laat de notaris dit vóór het tekenen van de leveringsakte controleren.
Een startershypotheek kiezen: waar let je op?
De term startershypotheek klinkt als een apart product, maar meestal gaat het om een gewone hypotheek voor iemand die voor het eerst een woning koopt. De hypotheekvorm, rentevaste periode en voorwaarden bepalen samen of de lening bij je past.
Hypotheekvorm en aflossing
Voor nieuwe hypotheekleningen is annuïtair of lineair aflossen doorgaans het uitgangspunt als je in aanmerking wilt komen voor hypotheekrenteaftrek. Bij een annuïteitenhypotheek blijft het bruto maandbedrag bij gelijkblijvende rente ongeveer gelijk, terwijl het aandeel rente langzaam daalt. Bij een lineaire hypotheek los je iedere maand hetzelfde bedrag af. De lasten beginnen daardoor hoger en nemen sneller af.
Een adviseur kan de verschillen doorrekenen. Kijk niet alleen naar de laagste maandlast in het eerste jaar, maar ook naar de totale rente, flexibiliteit en gevolgen van een renteherziening.
Rentevaste periode
Een lange rentevaste periode geeft meer zekerheid, maar kan een hogere rente hebben. Een korte periode kan goedkoper lijken, maar brengt meer risico mee als de rente bij het einde van de periode stijgt. Je keuze hangt af van je inkomen, risicotolerantie en de verwachte periode waarin je in de woning blijft wonen.
Vraag bij iedere offerte naar de voorwaarden voor extra aflossen, meenemen van de hypotheek bij verhuizing en boeterente. Deze details kunnen duizenden euro’s verschil maken bij een toekomstige verkoop of verbouwing.
Hoeveel eigen geld heb je nodig als starter?
Je kunt meestal niet meer lenen dan de waarde van de woning. Bied je €10.000 boven de taxatiewaarde en accepteert de verkoper dat bod, dan moet je dat verschil doorgaans zelf betalen. Dit bedrag staat bekend als het verschil tussen de koopsom en de marktwaarde.
Een voorbeeld:
- De koopsom bedraagt €350.000.
- De taxatiewaarde bedraagt €340.000.
- Je hypotheek kan maximaal uitgaan van €340.000.
- Het verschil van €10.000 moet je uit eigen middelen betalen, naast de overige aankoopkosten.
Een schenking van familie kan helpen, maar leg de voorwaarden schriftelijk vast en bespreek de fiscale gevolgen. Ook een werkgeverslening, starterslening van een gemeente of regionale koopregeling kan in bepaalde situaties relevant zijn. Beschikbaarheid en voorwaarden verschillen sterk per gemeente en veranderen regelmatig.
Een woning zoeken die echt bij je past
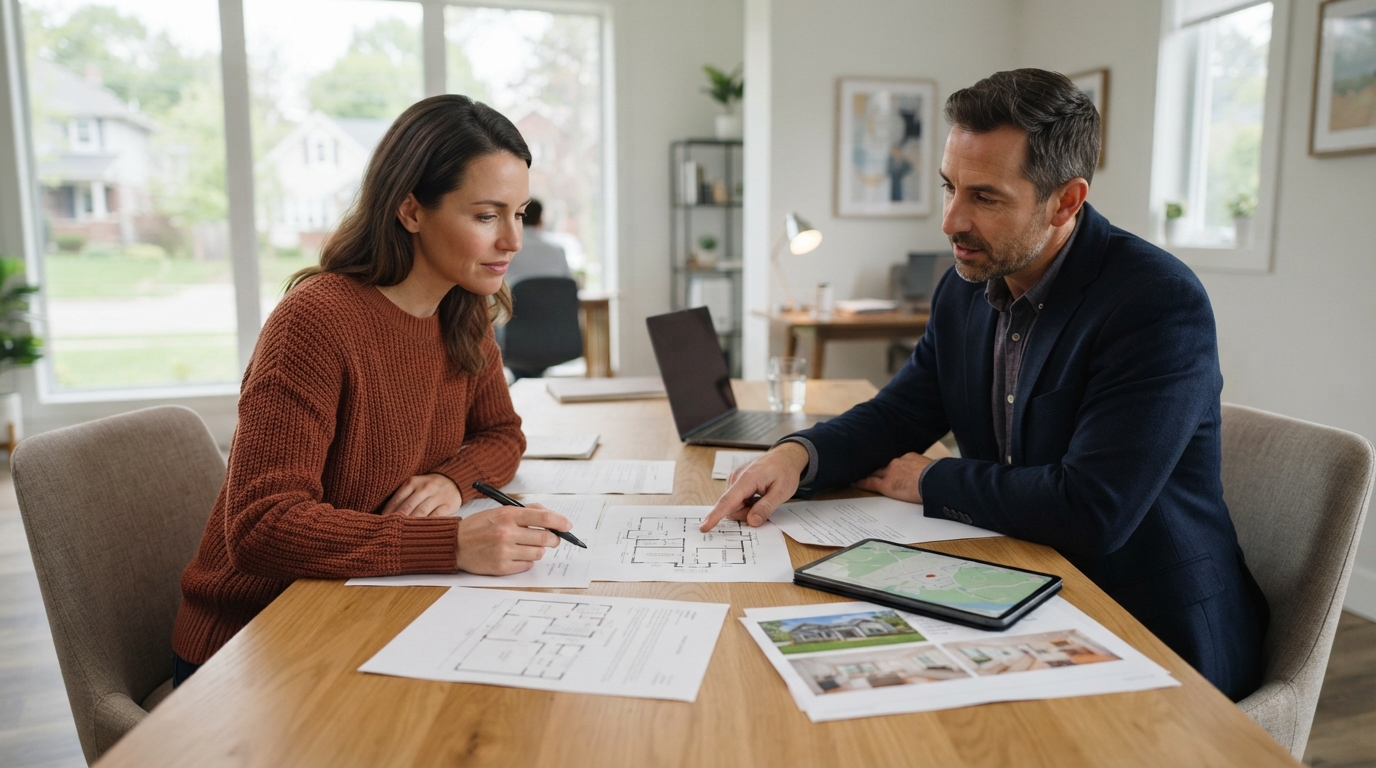
Maak vóór je woning gaat bezichtigen een lijst met drie categorieën: eisen, voorkeuren en concessies. Een maximale reistijd van 45 minuten kan bijvoorbeeld een harde eis zijn. Een tuin kan een voorkeur zijn. Een tweede slaapkamer kan een concessie worden als de locatie en staat van onderhoud goed zijn.
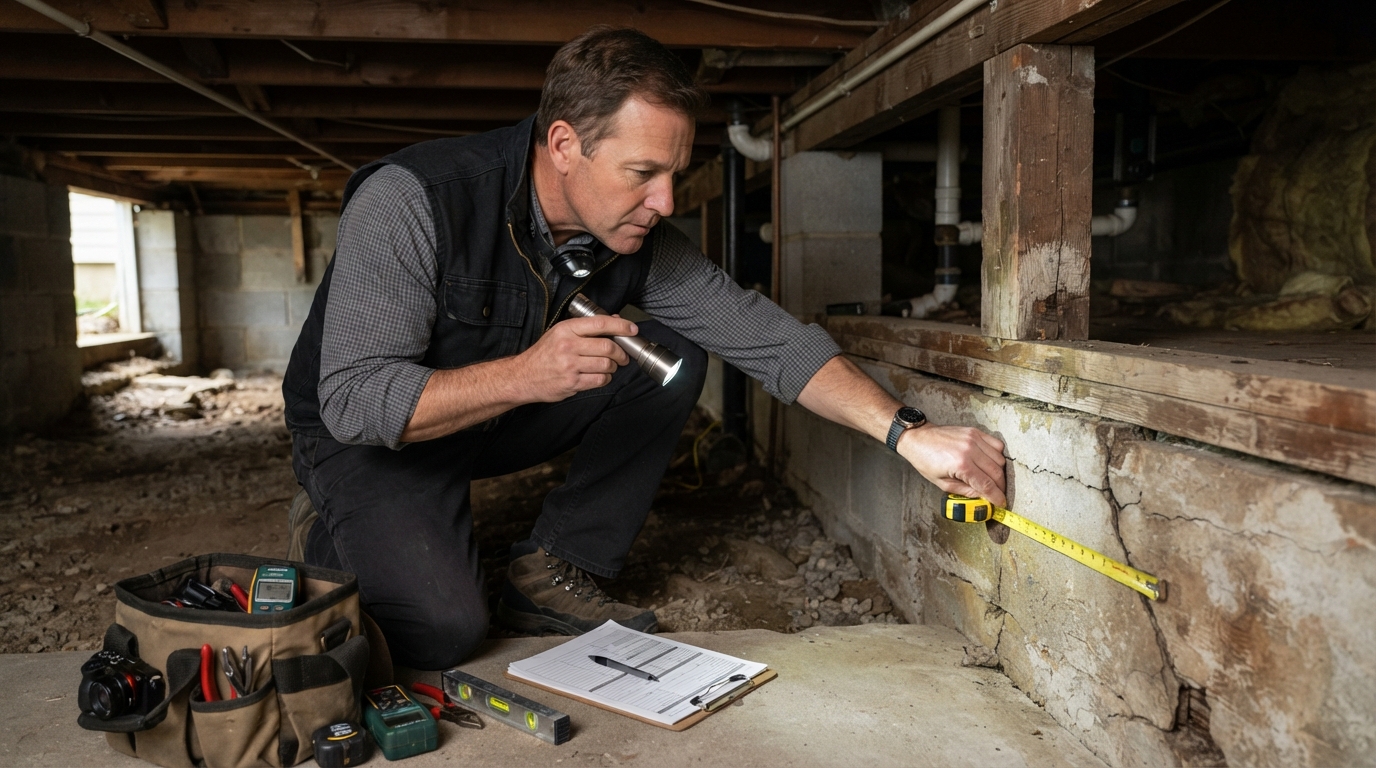
Let tijdens een bezichtiging op meer dan de afwerking. Controleer de staat van dak, kozijnen, fundering, installaties en vochtgevoelige ruimtes. Vraag bij een appartement naar de notulen van de Vereniging van Eigenaars, het reservefonds en gepland groot onderhoud. Bij twijfel kan een bouwkundige keuring voorkomen dat je een kostbaar probleem over het hoofd ziet.
Vergelijk ook de totale woonlasten. Een energiezuinige woning met een iets hogere koopprijs kan financieel gunstiger zijn dan een goedkoop huis met slechte isolatie en een verouderde cv-installatie. Vraag naar energielabel, jaarverbruik en bekende gebreken.
Van bod tot overdracht
Een bod is meer dan een bedrag. Vermeld ook de gewenste overdrachtsdatum, eventuele financieringsvoorbehoud, bouwkundige keuring en andere voorwaarden. Zonder financieringsvoorbehoud loop je het risico op een contractuele boete als je hypotheek niet rondkomt. De waarborgsom of bankgarantie bedraagt vaak 10% van de koopsom, afhankelijk van de koopovereenkomst.
Na acceptatie volgt meestal deze volgorde:
- Je ontvangt en controleert de koopovereenkomst.
- Je regelt de hypotheek en laat de woning taxeren.
- Je levert documenten aan bij de geldverstrekker.
- Je ontvangt de hypotheekofferte en tekent de aktes bij de notaris.
- De notaris controleert de eigendomsoverdracht.
- Na ondertekening en betaling ontvang je de sleutel.
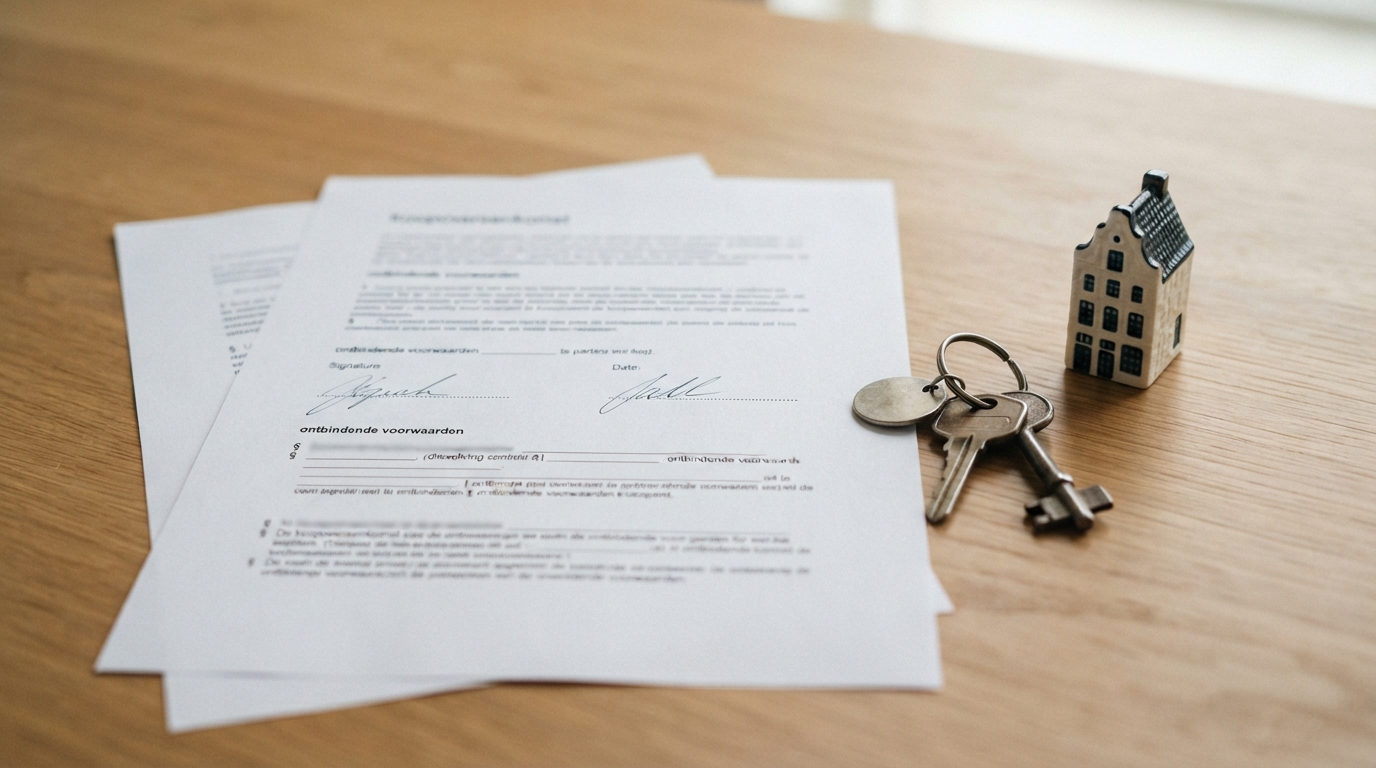
Lees de koopovereenkomst rustig door voordat je tekent. Let vooral op ontbindende voorwaarden, de lijst van zaken, opleverafspraken en de datum waarop je financiering rond moet zijn. Voor het volledige traject kun je ook het Huis kopen stappenplan: van oriëntatie tot overdracht raadplegen.
Veelgemaakte fouten van starters
- Alleen naar de maximale hypotheek kijken: betaalbaarheid gaat verder dan de leencapaciteit.
- Geen rekening houden met onderhoud: vooral bij oudere woningen kunnen onverwachte kosten hoog zijn.
- Te snel bieden: een emotionele beslissing kan leiden tot een te hoge koopsom.
- Voorwaarden overslaan: zonder financieringsvoorbehoud is het risico groter.
- De VvE niet controleren: achterstallig onderhoud kan via een extra bijdrage bij jou terechtkomen.
Veelgestelde vragen
Hoeveel spaargeld heb je nodig voor een eerste huis kopen?
Dat hangt af van de koopsom, je hypotheek, de taxatiewaarde en de aankoopkosten. Je hebt meestal eigen geld nodig voor kosten koper, inrichting, een eventuele overbieding boven de taxatiewaarde en een financiële buffer. Laat deze posten vooraf concreet berekenen.
Kan ik als starter een huis kopen zonder spaargeld?
Dat is soms mogelijk, maar vaak lastig. Aankoopkosten en een verschil tussen koopsom en taxatiewaarde kun je niet altijd meefinancieren. Een schenking, gemeentelijke regeling of extra zekerheid kan de mogelijkheden veranderen. De geldverstrekker beoordeelt iedere situatie afzonderlijk.
Is een startershypotheek goedkoper dan een gewone hypotheek?
Niet automatisch. Een startershypotheek is meestal geen volledig aparte hypotheekvorm. De rente hangt af van onder meer de verhouding tussen lening en woningwaarde, de rentevaste periode, de hypotheekvoorwaarden en een eventuele Nationale Hypotheek Garantie.
Wanneer krijg ik de startersvrijstelling overdrachtsbelasting?
Je komt mogelijk in aanmerking als je aan de leeftijds-, bewonings- en woningwaardevoorwaarden voldoet en de vrijstelling niet eerder hebt gebruikt. De regels en grensbedragen kunnen per belastingjaar wijzigen. Laat de notaris vóór de overdracht bevestigen of de vrijstelling op jouw situatie van toepassing is.