Een huis kopen met ontbindende voorwaarden geeft je ruimte om de koop terug te draaien als bepaalde risico’s werkelijkheid worden. Denk aan een hypotheek die niet rondkomt, ernstige gebreken bij de bouwkundige keuring of het niet verkopen van je huidige woning. De voorwaarden beschermen je alleen als ze duidelijk in het koopcontract staan én je op tijd handelt.
Wat zijn ontbindende voorwaarden?
Ontbindende voorwaarden zijn afspraken in het koopcontract waarmee je de koop onder specifieke omstandigheden kunt beëindigen. De koopovereenkomst blijft geldig zolang de voorwaarde niet wordt ingeroepen. Ontstaat de afgesproken situatie wel, dan kun je meestal zonder betaling van de contractuele boete van de koop af.
De voorwaarde moet voldoende concreet zijn. Een bepaling als “onder voorbehoud van financiering” zegt bijvoorbeeld nog niet altijd genoeg. In het contract horen onder meer de termijn, het bedrag en de manier van aantonen te staan.
De meest voorkomende ontbindende voorwaarden bij de aankoop van een woning zijn:
- Financieringsvoorbehoud: de koop gaat niet door als je geen hypotheek krijgt.
- Voorbehoud bouwkundige keuring: je kunt ontbinden bij ernstige gebreken of hoge noodzakelijke herstelkosten.
- Voorbehoud verkoop eigen woning: de aankoop hangt af van de verkoop van je huidige huis.
- Voorbehoud vergunning of bestemming: relevant als je een verbouwing, functiewijziging of ander gebruik nodig hebt.
- Voorbehoud Nationale Hypotheek Garantie: van toepassing als je financiering daarvan afhankelijk is.
Niet iedere voorwaarde past bij iedere situatie. Een koper met voldoende spaargeld heeft mogelijk geen financieringsvoorbehoud nodig, maar loopt dan wel meer risico als de bank later minder wil lenen dan verwacht.
Huis kopen met ontbindende voorwaarden: welke passen bij jou?
Bij een huis kopen met ontbindende voorwaarden draait het niet om zoveel mogelijk bepalingen. Het gaat om de risico’s die je vooraf redelijkerwijs niet volledig kunt uitsluiten. Bespreek die risico’s vóór het tekenen met je hypotheekadviseur, aankoopmakelaar of juridisch adviseur.
Financieringsvoorbehoud
Een financieringsvoorbehoud beschermt je wanneer je de afgesproken hypotheek niet op tijd kunt krijgen. In de koopakte staat meestal:
- Het maximale bedrag dat je wilt financieren.
- De datum waarop de financiering rond moet zijn.
- Het aantal afwijzingen dat je moet kunnen overleggen.
- De manier waarop je de ontbinding schriftelijk meldt.
Een voorbeeld: je koopt een woning voor €400.000 en neemt een financieringsvoorbehoud op tot €360.000. Je verwacht de overige €40.000 zelf te betalen. Blijkt later dat de bank maximaal €340.000 verstrekt en je het verschil niet kunt aanvullen, dan kun je mogelijk een beroep doen op het voorbehoud.
Let op het verschil tussen een hypotheekofferte en een volledige financieringsgoedkeuring. De bank beoordeelt niet alleen je inkomen, maar ook de woning, de taxatiewaarde, schulden en de voorwaarden van de lening. Vraag daarom tijdig een hypotheekberekening aan. Een ontbindende voorwaarde verlengt de financieringstermijn niet automatisch.
Voorbehoud bouwkundige keuring
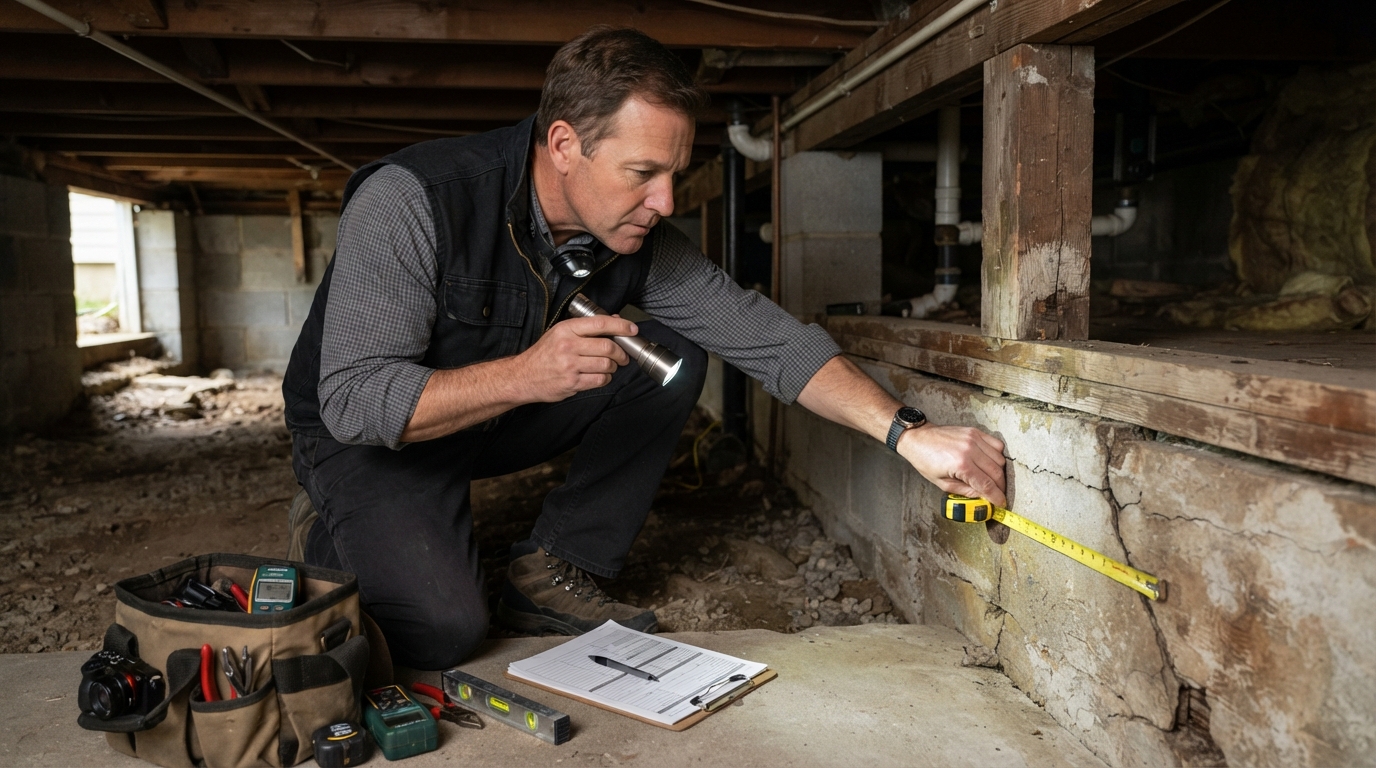
Een bouwkundige keuring brengt zichtbare en soms verborgen gebreken in kaart. De inspecteur kijkt bijvoorbeeld naar fundering, dak, gevels, vocht, installaties en houtrot. Een rapport kan ook een raming van de herstelkosten bevatten.
Het voorbehoud bouwkundige keuring krijgt pas waarde als je een grensbedrag afspreekt. Bijvoorbeeld: je mag ontbinden als uit het rapport blijkt dat de direct noodzakelijke herstelkosten hoger zijn dan €10.000. Zonder zo’n grens is discussie mogelijk over de vraag wanneer een gebrek ernstig genoeg is.
Niet elk gebrek geeft automatisch recht op ontbinding. Achterstallig schilderwerk of een oude keuken valt meestal binnen normaal onderhoud. Een constructief probleem, ernstige funderingsschade of een dak dat op korte termijn volledig moet worden vervangen, kan wel aanleiding zijn. De precieze beoordeling hangt af van de tekst van het contract en de inhoud van het rapport.
Voorbehoud verkoop eigen woning
Met een voorbehoud verkoop eigen woning voorkom je dat je twee woningen moet financieren als je huidige huis niet op tijd wordt verkocht. In de overeenkomst staat doorgaans een uiterste verkoopdatum. Soms wordt ook afgesproken dat je huidige woning actief te koop moet staan of dat je een minimumprijs moet accepteren.
Dit voorbehoud maakt je bod vaak minder aantrekkelijk voor de verkoper. Die loopt immers het risico dat de koop na weken alsnog niet doorgaat. De verkoper kan daarom kiezen voor een andere koper zonder dit voorbehoud of een hogere prijs verlangen.
Bereken vooraf wat er gebeurt als je oude woning tijdelijk niet verkocht is. Denk aan dubbele hypotheeklasten, verzekeringen, gemeentelijke lasten en eventuele overbruggingsfinanciering. Een financieel adviseur kan deze scenario’s naast elkaar zetten.
Wat staat er in de ontbindende voorwaarden van het koopcontract?
Goede ontbindende voorwaarden beschrijven minstens vier onderdelen: de gebeurtenis die ontbinding mogelijk maakt, de uiterste datum, het bewijs dat nodig is en de wijze van melden. Ook moet duidelijk zijn of je alleen mag ontbinden of eerst moet proberen een alternatief te vinden.
Controleer bij het koopcontract daarom deze punten:
- Termijn: noteer de exacte datum en het tijdstip waarop de voorwaarde vervalt.
- Bewijs: kijk of één afwijzing van een geldverstrekker volstaat of dat meerdere afwijzingen nodig zijn.
- Meldingswijze: controleer of een e-mail voldoende is of dat een aangetekende brief vereist is.
- Hersteltermijn: soms krijgt de koper nog enkele dagen om een ontbrekend document aan te leveren.
- Gevolgen: lees wat er gebeurt als je te laat meldt of de voorwaarde onvoldoende onderbouwt.
De formulering verschilt per modelcontract en situatie. Gebruik geen losse tekst van internet zonder die te laten controleren. Een kleine formulering kan bepalen of je daadwerkelijk kosteloos kunt ontbinden.
Wil je het volledige aankoopproces bekijken, van de eerste oriëntatie tot de notariële overdracht? Lees dan ook Huis kopen stappenplan: van oriëntatie tot overdracht.
Wanneer kun je de koop ontbinden?
Je kunt alleen ontbinden als de afgesproken voorwaarde is vervuld en je binnen de termijn handelt. Bij een financieringsvoorbehoud moet je bijvoorbeeld kunnen aantonen dat de geldverstrekker de hypotheek niet verstrekt volgens de afgesproken uitgangspunten.
Een praktisch stappenplan:
- Controleer de contracttekst. Zoek de ontbindende voorwaarde, deadline en bewijsvereisten op.
- Verzamel bewijs. Bewaar afwijzingen van banken, het bouwkundig rapport of documenten over de verkoop van je woning.
- Meld schriftelijk. Gebruik de contactgegevens en methode uit het koopcontract.
- Vraag om bevestiging. Laat vastleggen dat de verkoper je beroep op de voorwaarde heeft ontvangen.
- Schakel hulp in bij twijfel. Een makelaar of jurist kan beoordelen of je melding tijdig en voldoende onderbouwd is.
Wacht niet tot de laatste dag. Banken, keuringsbedrijven en notarissen hebben verwerkingstijd nodig. Als je pas op de deadline ontdekt dat er een document ontbreekt, kan dat grote gevolgen hebben.
Wat gebeurt er zonder ontbindende voorwaarden?
Een ondertekend koopcontract verplicht beide partijen in beginsel tot nakoming. Voor de koper bestaat daarnaast de wettelijke bedenktijd. Bij de aankoop van een woning door een particuliere koper duurt die drie dagen. De termijn begint nadat de koper het door beide partijen ondertekende contract heeft ontvangen. Minimaal twee van deze dagen moeten geen zaterdag, zondag of erkende feestdag zijn. Meer informatie over de wettelijke bedenktijd en het koopcontract staat bij de Rijksoverheid.
De bedenktijd is iets anders dan een ontbindende voorwaarde. Tijdens de bedenktijd kun je zonder reden van de koop af. Na die periode kan dat alleen als een geldige contractuele voorwaarde van toepassing is, of als de verkoper instemt.
Boete koopcontract: hoeveel risico loop je?
In veel koopcontracten staat een boete van 10% van de koopsom als een partij niet nakomt. Bij een woning van €400.000 kan dat neerkomen op €40.000. Vaak kan de verkoper daarnaast nakoming eisen, bijvoorbeeld dat je de woning alsnog afneemt.
De boete geldt niet automatisch wanneer je terecht een ontbindende voorwaarde gebruikt. Wel moet je precies voldoen aan de contractuele eisen. Wie te laat meldt, geen vereist bewijs levert of een voorbehoud verkeerd interpreteert, kan het recht op ontbinding verliezen. Dan kan de boete koopcontract wel een reëel risico worden.
Een waarborgsom of bankgarantie van meestal 10% staat los van de vraag of je financieringsvoorbehoud geldig is. De notaris ontvangt deze zekerheid vaak vóór de overdracht. Vraag vooraf wat er gebeurt als je financiering niet rondkomt en welke documenten de notaris nodig heeft.
Veelgemaakte fouten bij ontbindende voorwaarden
- Een te korte financieringstermijn kiezen. Een complexe inkomenssituatie of onderneming vraagt vaak meer beoordelingstijd.
- Geen grensbedrag opnemen bij een keuring. Daardoor ontstaat discussie over de ernst van gebreken.
- Vergeten dat een taxatie geen hypotheekgarantie is. Een taxatiewaarde zegt niet dat de bank de lening goedkeurt.
- Een mondelinge afspraak vertrouwen. Laat iedere afwijkende afspraak in het koopcontract zetten.
- Te laat communiceren. Een telefoongesprek vervangt meestal niet de schriftelijke melding die het contract voorschrijft.
- Alleen naar de koopprijs kijken. Houd ook rekening met verbouwing, kosten koper, dubbele lasten en eigen geld.
Veelgestelde vragen
Kun je een huis kopen zonder ontbindende voorwaarden?
Ja, dat kan. Je bod wordt daardoor soms aantrekkelijker voor de verkoper, maar je neemt meer risico. Als je financiering niet rondkomt of ernstige gebreken ontdekt, kun je na de wettelijke bedenktijd niet zomaar van de koop af. Laat de financiële gevolgen vooraf doorrekenen.
Hoe lang duurt een financieringsvoorbehoud?
Dat verschilt per contract en financiële situatie. Een periode van enkele weken komt vaak voor, maar zelfstandigen, ondernemers en kopers met meerdere inkomensbronnen hebben soms meer tijd nodig. Stem de termijn af met je hypotheekadviseur voordat je tekent.
Is een bouwkundige keuring verplicht?
Een bouwkundige keuring is meestal niet wettelijk verplicht voor de koper. Het kan wel verstandig zijn, vooral bij oudere woningen, verbouwde huizen of zichtbare gebreken. Een keuring vervangt geen controle van het koopcontract of onderzoek naar juridische beperkingen.
Wat gebeurt er als je de ontbindende voorwaarde te laat gebruikt?
Dan kan de verkoper stellen dat je niet meer rechtsgeldig kunt ontbinden. Je loopt mogelijk het risico dat je de woning moet afnemen of de contractuele boete moet betalen. Neem bij twijfel vóór het verstrijken van de termijn juridisch advies in.
Kun je na het tekenen nog een ontbindende voorwaarde toevoegen?
Dat kan alleen als de verkoper daarmee instemt en beide partijen de wijziging schriftelijk vastleggen. Een verkoper hoeft een nieuwe voorwaarde niet te accepteren. Bespreek alle gewenste voorwaarden daarom vóór ondertekening van het koopcontract.